 광교세무법인 경영세무통합솔루션
지급을 직접 하는 대표는 대개 실수나 금융사고가 걱정돼서 그렇게 합니다. 그런데 거래처가 늘면 세금계산서와 청구서를 맞춰 보고, 받는 계좌를 찾고, 이체하는 데 매주 적지 않은 시간이 듭니다. 바쁜 주에는 확인 없이 이체 버튼만 누르게 되기도 합니다. 한 사람이 모든 단계를 맡으면, 한 단계를 건너뛰어도 알아챌 사람이 없습니다.
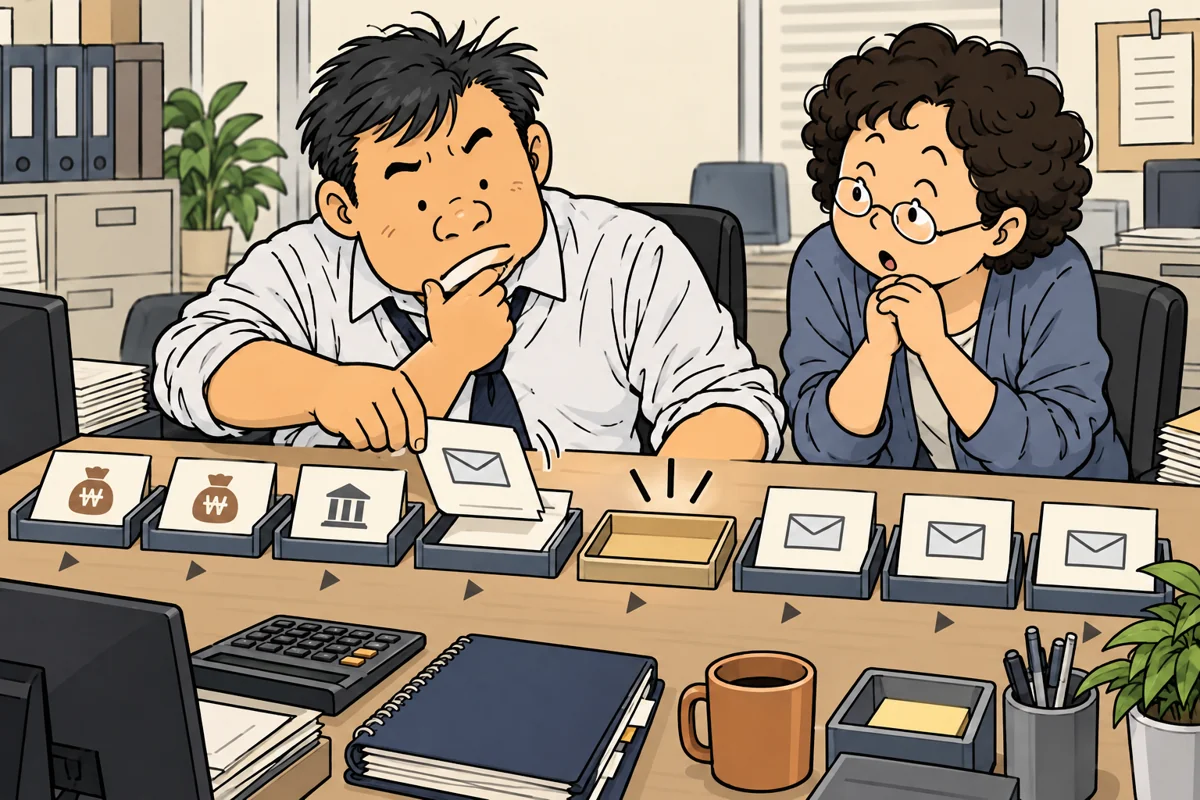
지급은 네 단계로 나눌 수 있습니다
| 단계 | 하는 일 | 맡을 수 있는 사람 |
|---|---|---|
| 요청 | 무엇을, 왜, 언제까지 줘야 하는지 올리고 세금계산서·계약서·청구서를 붙입니다 | 거래를 맡은 직원 |
| 확인 | 증빙과 금액, 지급 조건, 받는 계좌가 맞는지 대조하고 지급 목록을 만듭니다 | 경리 담당자 또는 외부 담당 |
| 승인 | 지급 목록을 보고 지급할지, 언제 지급할지 정합니다 | 대표 또는 대표가 금액 범위를 정해 위임한 사람 |
| 실행 | 승인한 지급 목록대로 이체합니다 | 정해 둔 실행 담당자 |
대표가 놓지 않아야 할 단계는 승인입니다. 나머지는 나눌 수 있습니다. 직원이 적어 확인과 실행을 한 사람이 맡을 수밖에 없다면, 뒤에서 설명할 이체 후 대조만큼은 그 사람이 아니라 대표가 직접 합니다.
경리 업무를 외부에 맡기더라도 최종 승인과 이체 실행은 회사에 남겨 두는 편이 안전합니다. 외부 담당자에게는 요청 자료 정리, 증빙·계좌 확인, 지급 목록 작성, 이체 후 대조처럼 승인 전후의 일을 맡길 수 있습니다.
대표는 이체 화면이 아니라 목록으로 승인합니다
건마다 인터넷뱅킹 화면에서 확인하는 대신, 확인을 마친 지급 목록을 받아 한 번에 봅니다. 지급 목록에는 거래처, 금액, 지급일, 증빙 확인 여부, 받는 계좌가 바뀌었는지를 적습니다.
- 정기 지급일: 매주 목요일이나 매달 10일·25일처럼 정해 두면 승인도 그날에 모을 수 있습니다.
- 승인 기록: 메신저로 "확인했어요"라고 답하는 것보다 지급 목록에 승인한 날짜와 사람을 표시하는 편이 나중에 찾기 쉽습니다.
- 은행 기능: 기업 인터넷뱅킹에는 이체를 작성하는 사람과 결재하는 사람을 나누고, 사용자별 이체 한도를 정하는 기능을 두는 은행이 있습니다. 이름과 방식은 은행마다 다르니 거래 은행에 확인해 보세요.
평소와 다른 지급은 따로 다룹니다
다음 경우는 다른 지급과 같은 방식으로 넘기지 않고, 지급 목록에 따로 표시해 정해 둔 방법으로 확인합니다.
- 받는 계좌가 바뀐 경우: 메일이나 문자로 받은 변경 안내만으로 바꾸지 않습니다. 기존에 알고 있던 거래처 연락처로 전화해 확인하고, 확인한 사람·날짜·방법을 기록합니다. 메일을 해킹해 거래처를 사칭하고 결제 직전에 계좌 변경을 요청하는 수법은 무역사기 예방 매뉴얼에서도 전형적인 사기 유형으로 안내합니다.
- 처음 지급하는 거래처: 홈택스에서 사업자등록번호로 사업자 상태(계속사업자·휴업자·폐업자)를 조회하고, 통장 사본의 예금주가 거래처와 같은지 봅니다. 법인은 법인 이름, 개인사업자는 대표자 이름으로 된 계좌가 많습니다.
- 정기 지급일이 아닌 급한 지급: 전화나 메신저로라도 대표 승인을 먼저 받고 내보낸 뒤, 그날 안에 지급 목록에 올려 승인한 사람과 시각을 적습니다.
- 일정 금액 이상의 지급: 회사가 정한 금액을 넘으면 대표가 증빙을 한 번 더 직접 봅니다. 기준 금액은 회사 규모와 거래 단위에 맞춰 정합니다.
직원 20명인 유통업체 대표가 매주 30건 안팎의 지급을 직접 이체하고 있었다고 가정합니다. 방식을 다음처럼 바꿨습니다.
- 수요일까지: 담당자가 청구서와 세금계산서를 모아 지급 목록을 만들고, 계좌가 바뀐 거래처 두 곳을 표시합니다.
- 목요일 오전: 대표가 지급 목록을 보고 승인합니다. 계좌가 바뀐 두 곳은 대표가 기존 연락처로 직접 전화해 확인합니다.
- 목요일 오후: 실행 담당자가 승인한 지급 목록대로 이체합니다.
- 금요일: 지급 목록을 만든 담당자가 통장 출금 내역과 승인한 지급 목록을 맞춰 보고 결과를 대표에게 보냅니다.
대표가 쓰는 시간은 목록을 검토하고 예외를 확인하는 시간으로 줄고, 이체 결과는 이체한 사람이 아닌 사람이 한 번 더 맞춰 봅니다.
이체가 끝난 뒤 맞춰 볼 것
- 승인한 지급 목록과 통장 출금 내역을 대조해 목록에 없는 출금이나 금액이 다른 출금이 있는지 봅니다. 이 대조는 이체를 실행한 사람이 아닌 사람이 합니다.
- 지급이 끝난 건은 거래처별 줄 돈 목록에 지급일과 함께 '지급 완료'로 표시해, 같은 청구서로 두 번 지급되지 않게 합니다.
대표가 확인해 볼 질문
- 이번 주에 나갈 돈을 한 장의 지급 목록으로 볼 수 있나요?
- 받는 계좌가 바뀐 거래처를 지급 목록에서 바로 알아볼 수 있나요?
- 승인 없이 나간 돈이 있다면 다음 주 안에 알아챌 수 있나요?
- 공동인증서나 OTP를 가진 사람이 맡은 일보다 넓은 이체 권한을 갖고 있지는 않나요?
단계를 나눠도 사고를 완전히 막을 수는 없습니다. 다만 잘못 나간 돈을 일찍 알아챌 가능성이 커지고, 대표는 모든 이체가 아니라 판단이 필요한 지급에 시간을 쓸 수 있습니다.
근거와 참고 자료
근거: 이메일로 결제 계좌 변경을 안내하며 제3의 (해외)계좌로 송금을 유도하는 수법, 송금 전 유선 등 이메일이 아닌 수단으로 이중 확인 — KOTRA·경찰청·한국무역보험공사 「2024 무역사기 예방 및 대응 매뉴얼」(2024년 7월, 수출입 거래를 다룬 자료), KOTRA.
근거: 기업 전자금융서비스의 등록자·결재자 지정(다단계 결재)과 사용자별 이체한도 설정 예 — 하나은행 「기업 전자금융서비스 이용약관」(2016년 6월 제정본) 제7조 제1항·제11조 제2항, 하나은행. 은행마다 기능과 약관이 다르니 거래 은행의 현행 안내를 확인하세요.
이 글은 일반적인 안내입니다. 회사의 지급 승인 기준은 거래 규모와 조직에 맞게 정하세요.